
Règle
Extension de maison : permis de construire ou déclaration préalable en 2026 ?
En 2026, la réponse dépend de deux choses : la surface que vous créez et la zone où vous construisez.

Par Damien Branly, dirigeant de Mon Extension Bois · Mis à jour le 13 octobre 2026
Vous voulez gagner une chambre, un bureau ou un grand séjour, et vous cherchez une aide financière pour votre projet d’extension. Normal : entre MaPrimeRénov’, l’éco-PTZ et la TVA réduite, on a vite l’impression qu’il existe une subvention pour chaque type de travaux. Sauf qu’une extension de maison n’est pas une rénovation. C’est de la construction neuve, et les aides publiques ne la financent pas.
La bonne nouvelle ? Une fois cette réalité posée, vous gardez la main sur plusieurs leviers concrets : le choix du financement, la formule, l’anticipation de la taxe d’aménagement et une exonération temporaire de taxe foncière que peu de propriétaires connaissent. Pas d’aide, mais pas de mauvaise surprise non plus. Pour situer votre budget dès maintenant, consultez notre guide des prix d’une extension bois en kit en 2026.
Depuis six ans, nous avons accompagné plus de 300 extensions : voici ce que nous conseillons de regarder en premier, avec les références officielles pour chaque point.
La réponse en bref
En 2026, aucune aide publique ne finance la création d'une extension de maison : l'Anah exclut les travaux d'agrandissement, MaPrimeRénov' et l'éco-PTZ visent la rénovation énergétique d'un logement existant, et l'extension relève du taux normal de TVA de 20 %. Pour financer et alléger le montant des travaux, les leviers réels sont le prêt travaux ou le prêt immobilier, le choix de la formule (kit, kit + pose, clé en main) et l'exonération de taxe foncière de deux ans sur la surface créée.
Les aides de l’État ont un objectif précis : améliorer les logements existants, surtout leur performance énergétique. Un agrandissement de maison crée de nouveaux m². Il sort donc de leur champ, quelle que soit la nature des travaux ou le niveau de vos revenus.
L’Agence nationale de l’habitat (Anah) le confirme noir sur blanc sur le site officiel de l’administration (fiche F1328) : les travaux de construction neuve et les travaux d’agrandissement ne sont pas finançables. Aucune demande d’aide de l’Anah ne peut donc porter sur votre extension, même avec des ressources modestes.
MaPrimeRénov’, la prime gérée par l’Anah, finance des travaux de rénovation énergétique (isolation, chauffage, ventilation) dans un logement construit depuis au moins 15 ans, par un professionnel certifié RGE, avec une demande en ligne à déposer avant le début du chantier. Votre extension, construite à neuf, ne remplit aucun de ces critères.
L’éco-PTZ (écoprêt à taux zéro) est un emprunt sans intérêt destiné à la rénovation énergétique d’une résidence principale achevée depuis plus de deux ans. Il finance des travaux confiés à une entreprise RGE (isolation, chauffage) : de 7 000 à 30 000 € pour des travaux ponctuels, jusqu’à 50 000 € pour une rénovation globale. Créer une pièce supplémentaire n’en fait pas partie.
Le PTZ classique, lui, s’adresse aux primo-accédants qui achètent ou font construire leur résidence principale. Si vous êtes déjà propriétaire de votre maison, vous n’y avez pas droit pour l’agrandir.
Aucun crédit d’impôt ne porte sur la création de surface habitable. Quant au prêt agrandissement d’Action Logement, souvent cité dans les guides, sa distribution est clôturée depuis le 1er septembre 2023 (seul subsiste un dispositif réservé aux salariés du secteur agricole).
| Dispositif | Finance la création d’une extension ? | Pourquoi | Source |
|---|---|---|---|
| Aides de l’Anah | Non | Les travaux d’agrandissement et de construction neuve sont exclus | Fiche F1328 |
| MaPrimeRénov’ | Non | Rénovation énergétique d’un logement construit depuis au moins 15 ans, par un professionnel RGE ; l’extension est exclue par l’Anah | Fiche F35083 ; exclusion : fiche F1328 |
| Éco-PTZ | Non | Rénovation énergétique d’une résidence principale achevée depuis plus de 2 ans, par une entreprise RGE | Fiche F19905 |
| PTZ | Non | Réservé aux primo-accédants qui achètent ou font construire | Fiche F10871 |
| TVA à 10 % ou 5,5 % | Non | Une addition de construction relève du taux normal de 20 % | BOFiP, BOI-TVA-LIQ-30-20-90-30, § 380 |
| Prêt agrandissement Action Logement | Non | Distribution clôturée depuis le 1er septembre 2023 (hors salariés agricoles) | actionlogement.fr |
| Exonération de taxe foncière de 2 ans | Oui, sur la surface créée | Les additions de construction à usage d’habitation en bénéficient (parts communale et intercommunale, hors TEOM) ; la commune peut en réduire la portée | CGI, art. 1383 ; BOFiP, BOI-IF-TFB-10-60 |
Sources : service-public.gouv.fr (fiches F1328, F35083, F19905, F10871), BOFiP-Impôts, actionlogement.fr. Données vérifiées en octobre 2026.
C’est la question que tout le monde se pose en lisant un devis. La réponse est simple : 20 %. La doctrine fiscale (BOFiP) précise que les travaux de construction, comme une addition de construction ou une surélévation, « relèvent dans tous les cas du taux normal ». Les taux réduits de 10 % et 5,5 % concernent l’amélioration et la rénovation énergétique de logements achevés depuis plus de deux ans, pas un agrandissement.
Deux précisions utiles pour votre budget :
En kit, vous achetez les matériaux vous-même : comme pour tout achat de matériaux par un particulier, la TVA est de 20 %.
Rénovation d’une pièce, isolation : ils sont appréciés séparément et peuvent conserver leur propre taux réduit si les conditions sont remplies. Depuis le 1er mars 2025, c’est une mention sur le devis ou la facture qui le certifie.
Demandez au professionnel de distinguer clairement les travaux d’extension et ceux de rénovation.
Dès que votre extension dépasse 5 m², la déclaration préalable ou le permis de construire déclenche la taxe d’aménagement. Elle se calcule en trois temps : surface taxable créée × valeur forfaitaire × taux voté par la commune, plus la même base × taux du département.
Un abattement de 50 % s’applique sur les 100 premiers m² d’une résidence principale. Pour une extension, l’administration fiscale additionne la surface existante et la surface créée (BOFiP, BOI-IF-TU-10-30-20, § 190). Concrètement, si votre maison fait déjà 100 m² taxables ou plus, votre extension est taxée sans abattement. Si elle fait 90 m², seuls 10 m² de l’extension en profitent.
Calcul hors Île-de-France, au taux cumulé maximal de 7,5 % (5 % commune + 2,5 % département) ; abattement de 50 % sur les 100 premiers m² de la maison.
Exemples indicatifs calculés d’après service-public.gouv.fr (valeurs 2026) et le BOFiP, au taux cumulé maximal : part communale de 5 % et part départementale de 2,5 %. Le taux réel dépend de votre commune. Hors taxe d’archéologie préventive.
Le simulateur officiel d’impots.gouv.fr permet d’estimer le montant exact avec les taux de votre commune. La taxe se déclare dans les 90 jours suivant l’achèvement des travaux, dans l’espace « Gérer mes biens immobiliers ». Elle se paie en une fois sous 1 500 €, en deux fois au-delà. Pour le choix entre déclaration préalable et permis de construire, consultez notre guide permis de construire ou déclaration préalable pour une extension. Bon à savoir : les démarches administratives d’urbanisme sont incluses sous 150 m² de surface totale après travaux.
Voici le coup de pouce que peu de guides mentionnent. Les additions de construction à usage d’habitation bénéficient d’une exonération de taxe foncière pendant les deux années qui suivent leur achèvement, sur les parts communale et intercommunale (hors taxe d’enlèvement des ordures ménagères), en vertu de l’article 1383 du Code général des impôts. La commune peut en réduire la portée par délibération. Condition : déclarer la surface créée dans les 90 jours suivant l’achèvement. Renseignez-vous auprès du service des impôts de votre commune pour connaître la règle locale.
À retenir
La seule aide fiscale réelle sur une extension est l’exonération de taxe foncière de deux ans sur la surface créée. Elle suppose de déclarer cette surface dans les 90 jours après les travaux, et la commune peut en réduire la portée.
Sans subvention, le financement repose sur trois briques : votre apport, un emprunt adapté et, parfois, une aide locale. L’ordre de grandeur de votre budget détermine la bonne solution.
Le crédit affecté (prêt travaux) est un crédit à la consommation, encadré entre 200 € et 75 000 € (fiche F2434). Il a deux avantages : le remboursement ne commence qu’à la réalisation des travaux, et si le prêt est refusé, le contrat de travaux tombe aussi. Vous disposez de 14 jours pour vous rétracter après la signature de l’offre. Comparez le taux fixe, la durée et le montant des mensualités auprès de plusieurs banques.
Pour un budget plus élevé, parlez-en à votre banque ou à un courtier. Un prêt immobilier, avec une garantie et une assurance emprunteur, permet d’étaler le remboursement sur une plus longue durée. C’est aussi l’occasion de faire le point avec un expert sur un crédit en cours, voire sur un rachat de crédit. Préparez un dossier solide avec les documents clés : chiffrage détaillé, plans, autorisation d’urbanisme et justificatifs de revenus.
Certaines collectivités (commune, département, région) proposent ponctuellement des dispositifs liés à l’habitat, souvent limités à une zone ou à un profil spécifique. Ils visent rarement un agrandissement, mais une demande d’information ne coûte rien. Pour vous renseigner, l’ADIL de votre département, organisme gratuit d’information sur le logement, et votre mairie sauront vous aider.
C’est ici que vous reprenez la main. Le coût d’une extension n’est pas une fatalité : il dépend de vos choix.
Avant de comparer les devis, comparez les projets. Déménager pour une maison plus grande, c’est payer des frais d’acquisition qui représentent en moyenne 7 à 8 % du prix dans l’ancien, selon les Notaires de France, sans compter le déménagement et le crédit à renégocier. Agrandir, c’est garder votre quartier, votre école et votre jardin. Pour peser le pour et le contre, lisez les 5 bonnes questions à se poser avant de déménager et pourquoi l’agrandissement peut être votre meilleur projet immobilier.
Le prix d’une extension bois dépend surtout de la formule et de la configuration (surface vitrée, menuiseries, bardage, isolation, toiture), bien plus que du nombre de m². Chez Mon Extension Bois, les formules forment un continuum : vous placez le curseur là où vous voulez entre autonomie et prise en charge.
À titre de repère, un kit seul de 20 m² démarre à environ 10 000 € TTC ; en moyenne, comptez plutôt 19 000 à 29 000 € TTC selon la configuration. Pour choisir votre formule, consultez notre comparatif extension bois en kit ou clé en main.
En kit, vous ne payez pas la main-d’œuvre de pose : c’est là que se fait l’économie. Le kit comprend la structure à ossature bois prédécoupée, le bardage, l’étanchéité, les menuiseries, les accessoires de pose et la livraison. Fabriqué dans notre atelier d’Attiches (Nord), il se monte à votre rythme, en deux semaines environ, avec des vidéos tutoriel à chaque étape et une assistance digitale incluse. Une journée d’assistance sur chantier est disponible en option. La formule gros œuvre + kit est très choisie : nous réalisons les fondations et la dalle, la partie la plus technique qui demande des engins, et vous montez votre extension. Découvrez l’extension en kit.
Un budget précis, c’est un dossier bancaire plus solide. Dans notre configurateur 3D, le prix d’un kit s’affiche en temps réel pendant que vous dessinez votre extension. Vous recevez ensuite votre devis sous 24 à 48 h. Pour les formules avec pose ou gros œuvre, le prix est établi sur devis.
Une extension maison en kit démarre à 500 € par m², soit environ 10 000 € pour 20 m². Le budget monte ensuite selon ce que vous nous confiez.
Dès 500 €/m²
Kit seul
Vous montez vous-même, avec notice imagée, vidéos et assistance digitale incluses.
Dès 1 000 €/m²
Kit + gros œuvre ou pose
Nous ajoutons le gros œuvre ou la pose du kit.
Dès 1 500 €/m²
Gros œuvre + kit + pose
Le gros œuvre, la fourniture et le montage du kit, soit le clos couvert.
Dès 2 000 €/m²
Clé en main
Nous nous occupons de tout, avec la garantie décennale.
Fabrication en 4 à 6 semaines. Démarches administratives incluses sous 150 m² de surface totale après travaux.
Voir le guide des prix
Si vous profitez de l’agrandissement de maison pour rénover la partie existante, la situation change pour ces travaux-là. Isoler les murs ou la toiture de la maison, remplacer une installation de chauffage ou une ventilation : ces travaux peuvent vous permettre de bénéficier de MaPrimeRénov’, de l’éco-PTZ ou d’une TVA réduite, à condition d’être confiés à une entreprise RGE et de respecter les critères de chaque dispositif. L’extension, elle, reste hors du champ.
Votre extension reste hors du champ des aides à la rénovation, quelle que soit sa qualité d’isolation.
Isolation, chauffage, ventilation : des aides sont possibles, sous conditions, avec une entreprise RGE.
Un conseil : faites vérifier votre éligibilité au cas par cas auprès d’un conseiller France Rénov’ avant de signer. Et pour la partie neuve, misez sur une isolation performante dès la conception : vous en profiterez sur vos factures d’énergie pendant des années. Pour aller plus loin, lisez notre article sur l’isolation d’une extension en bois.
Non, il n’est pas possible d’obtenir une subvention nationale pour cela. L’Anah exclut les travaux d’agrandissement et MaPrimeRénov’ finance uniquement la rénovation énergétique d’un logement existant. Quelques aides locales existent ponctuellement : interrogez l’ADIL ou votre mairie.
Non. Le PTZ est réservé aux primo-accédants qui achètent ou font construire leur résidence principale, et l’éco-PTZ finance la rénovation énergétique d’un logement achevé depuis plus de deux ans. Une extension relève d’un prêt travaux ou d’un prêt immobilier.
Non. Aucun crédit d’impôt ne porte sur l’agrandissement d’un logement. En revanche, la partie créée peut être exonérée de taxe foncière pendant deux ans, selon les règles votées par votre commune.
Le taux normal de 20 %. Les taux de 10 % et 5,5 % sont réservés aux travaux d’amélioration et de rénovation énergétique de logements de plus de deux ans, pas à une addition de construction.
Multipliez la surface taxable créée par la valeur forfaitaire 2026 (892 €/m² hors Île-de-France, 1 011 €/m² en Île-de-France), puis par les taux communal et départemental. L’abattement de 50 % ne porte que sur la part de l’extension qui, ajoutée à la surface existante de votre maison, reste dans les 100 premiers m².
Aucune aide publique ne finance une extension de maison, mais la formule choisie, le financement et l’exonération de taxe foncière de deux ans vous laissent la main sur votre budget. Dessinez votre extension et découvrez son prix en temps réel : je conçois mon extension en 3D. Devis sous 24 à 48 h, fabrication en France, à Attiches (Nord).
À vous de jouer !
Faites le choix d’une construction durable et
harmonieuse avec Mon Extension Bois.com
Faites le choix d’une construction durable et harmonieuse avec Mon Extension Bois.com
Articles connexes :
En 2026, la réponse dépend de deux choses : la surface que vous créez et la zone où vous construisez.
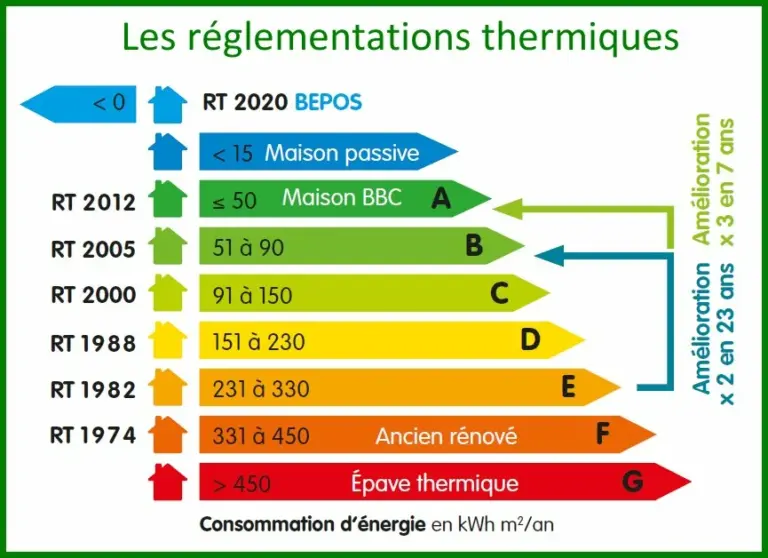
Votre extension de maison est-elle concernée par la RE2020 ? Ce qui s’applique selon la surface, l’atout du bois et comment agrandir en règle, sans surprise.
Réaliser un projet d’élargissement de l’habitat, que ce soit par un agrandissement ou une extension bois, nécessite de respecter plusieurs obligations administratives

